
¿Cómo puede una zapatería obtener beneficios con la transición al IVA?
Así pues, los cambios en la legislación fiscal se han convertido en una realidad. El tipo del IVA ha aumentado del 20% al 22%. A partir de 2026, el gobierno ha reducido el límite de ingresos para operar bajo el régimen simplificado de tributación (RST) y las patentes. Cabe recordar que el límite de ingresos para el RST, excluido el IVA, se ha reducido de 60 millones a 20 millones de rublos. Muchos negocios de calzado que anteriormente operaban bajo el RST se adaptarán al nuevo sistema este año, convirtiéndose en contribuyentes del IVA. Los propietarios se enfrentan a la cuestión de cómo y dónde cubrir los costes adicionales. El experto de SR, Evgeny Danchev, especializado en el aumento de las ventas minoristas de calzado, analiza esta compleja situación y ofrece recomendaciones sobre cómo evitar la pérdida de beneficios. Dado el descenso del flujo de clientes en las tiendas, el aumento de los impuestos y los costes generales, la forma más eficaz para que una empresa minorista aumente sus márgenes es incrementar el margen de beneficio, según el experto.
 Evgeny Danchev -
coach de negocios, consultor, experto en aumentar las ventas del mercado de la moda. Autora del libro "Guía Práctica para Incrementar las Ventas de Zapatos y Accesorios". Autor de los guiones de ventas "60 respuestas a las objeciones de los clientes en una zapatería minorista" y "Estándares para la venta minorista de calzado". Creador de una escuela online para líderes del mercado de la moda.
@evgenydanchev,
https://onlineschool.wconsulting.su/
Analice las estadísticas de ventas de su negocio y considere por qué inicialmente estableció su margen de beneficio en una cifra determinada; ¿por qué, por ejemplo, agrega un margen del 150% o del 200% al costo de los productos?
Pregúntate a ti mismo las siguientes preguntas:
1. ¿En qué se basan estas cifras de margen comercial?
2. ¿Cómo tiene en cuenta este margen comercial el aumento de los costes de la empresa (marketing, alquiler, impuestos, salarios)?
3. ¿Puede el margen comercial ser el mismo durante varios años, o debería cambiar?
4. ¿Cómo se puede determinar el nivel óptimo de margen comercial para un negocio minorista y qué criterios se pueden utilizar para establecerlo?
Una creencia limitante común entre los gerentes es: "No puedo aumentar mis precios de venta al público incrementando mi margen de beneficio porque mis competidores venderán el producto a un precio más bajo y perderé algunos de mis clientes e ingresos".
De hecho, esta frase explica con precisión el mecanismo interno mediante el cual los gerentes deciden los precios de venta al público. Todo propietario de un negocio experimenta dos emociones básicas durante el proceso de fijación de precios:
1. Miedo
El propietario teme perder ingresos debido a precios superiores al promedio del mercado. Por alguna razón, el precio se convierte en un criterio más importante para los gerentes durante el análisis de la competencia. Les aterra la posibilidad de que su producto se venda a un precio más alto que productos similares o idénticos de la competencia.
Si bien el precio es solo uno de los criterios de selección, ¿qué hay del servicio, el desempeño de los vendedores, la comercialización, los programas de bonificaciones o descuentos, las promociones vigentes y la imagen general de la empresa en el mercado?
Siempre les hago una pregunta importante a los dueños de negocios: ¿por qué, cuando compran zapatos en ferias, los seleccionan con tanto cuidado, probándose cada modelo, evaluando su comodidad, confort, apariencia y los materiales con los que están hechos, pero cuando llega el momento de venderlos y fijar un margen de beneficio, todos estos criterios pasan a un segundo plano, y el precio es lo primero, y nunca es más alto que el de la competencia?
Durante los últimos 12 años, he trabajado como consultor de negocios para cadenas de venta de calzado en varios países (Rusia, Moldavia, Kazajistán, Estonia y Letonia), realizando análisis de la competencia para cada una. Este análisis arrojó estadísticas reales sobre la superposición entre la línea de productos del cliente y la de sus principales competidores. El porcentaje de productos idénticos (exactamente el mismo modelo o alternativas similares) no superaba el 10 %.
Por lo tanto, cuando los vendedores justifican su fracaso en alcanzar los objetivos de ventas repitiendo las quejas de los clientes sobre que la competencia ofrece los mismos modelos a precios más bajos, deben tener en cuenta el porcentaje real de productos similares. No deben bajar los precios de venta al público basándose únicamente en un pequeño porcentaje de dichos modelos.
No tiene nada de malo que una pequeña parte del inventario de tu tienda sea más cara que la de tus competidores directos. ¿Por qué? Te responderé igual que cuando miro a los ojos a los vendedores que se quejan constantemente de los precios altos: si los precios de los zapatos y bolsos siempre son más bajos que los de la competencia, ¿para qué tener vendedores en la tienda? ¿Qué valor añadido aportarían al cliente? Podrías reducir tu plantilla y dejar a una persona en la tienda que simplemente vaya a buscar la talla correcta al almacén y procese el recibo. Y esta persona no sería vendedora, solo cajera y reponedora.
¿Cuál es la diferencia entre un vendedor y un cajero? Un vendedor debe utilizar técnicas de venta, una de las cuales es el manejo de objeciones. A menudo, las objeciones al precio surgen por una razón sencilla: el vendedor no conoce bien su producto. El cliente, por su parte, no percibe la diferencia y dice: "Su precio es demasiado alto". En esencia, está pidiendo una explicación de por qué está pagando entre un 10 % y un 20 % más que en la tienda de al lado.
Aquí la cuestión no radica en el precio del producto, sino en lo que el vendedor sabe sobre él y cómo puede presentarlo. ¿Qué ventajas competitivas ofrece el producto? ¿Qué características distintivas posee? ¿Qué beneficio obtiene el cliente al pagar más que en la tienda de al lado? Así es como se crea valor añadido desde la perspectiva del cliente.
Por lo tanto, el temor a que los precios de los productos sean más altos que los de la competencia no es más que miedo y una excusa para que los vendedores se protejan de su propia incompetencia.

1. La codicia (en el buen sentido de la palabra) es la segunda emoción que influye en la toma de decisiones de los gerentes con respecto a la formación de los precios minoristas.
Las empresas se crean para generar ganancias e ingresos, por lo que "no vender demasiado barato ni obtener el máximo beneficio posible" es lo que impulsa a los propietarios a invertir su tiempo y energía. Claro que todos quieren comprar barato y vender caro. Pero en la práctica, no siempre funciona así.
En los últimos años, he observado la siguiente situación en algunas zapaterías: al inicio de la temporada de rebajas, la mercancía se ofrece al precio original o con descuentos mínimos para los titulares de tarjetas de fidelización. Sin embargo, este enfoque no da los resultados esperados, el inventario se agota gradualmente y los ingresos de la tienda son insuficientes para cubrir los pedidos de las nuevas colecciones. Los dueños justifican la falta de promociones de la siguiente manera: "¿Para qué ofrecer descuentos o promociones? El producto es nuevo y de buena calidad; la gente debería comprarlo incluso sin descuentos. No quiero que los clientes se acostumbren a ellos".
Cuando llega la temporada de rebajas, surgen problemas de liquidez, la necesidad de efectivo es apremiante y los propietarios deciden liquidar el inventario restante con grandes descuentos (hasta del 50%). Como resultado, los clientes terminan comprando la mayor parte de sus colecciones en oferta y con los máximos descuentos.
Para mayor claridad, solicito a la empresa estadísticas sobre la cuota de mercado mensual de la colección (en pares de zapatos). Por ejemplo, de septiembre a diciembre y de enero a febrero. Resulta que, del 100 % de todos los pares de zapatos vendidos durante estos seis meses, el 40 % se vendieron de septiembre a diciembre y el 60 % de enero a febrero. ¿Puede considerarse eficaz este índice de ventas? Probablemente no.
Así pues, en cuatro meses, la empresa vende solo el 40 % de sus pares para la temporada otoño-invierno con un margen de beneficio elevado, mientras que el 60 % restante se vende con un margen de beneficio bajo. Una estrategia poco eficaz.
Así es como se manifiesta la codicia en los gerentes. No están dispuestos a ceder, no realizan campañas de marketing para estimular las ventas y luego se apresuran a vender el producto con un margen de ganancia mínimo, solo para evitar tener que conservarlo para la próxima temporada.

Tras analizar cómo funcionan dos emociones básicas a nivel psicológico durante la etapa de formación de precios, podemos llegar a la siguiente conclusión: el precio de los zapatos y accesorios se puede formar según dos principios principales.
La primera estrategia consiste en ofrecer precios bajos, lo que elimina la necesidad de un gran número de dependientes y de generar valor añadido. Con esta estrategia, solo las grandes cadenas de descuento pueden sobrevivir en las condiciones actuales del mercado. Los cambios en la legislación fiscal de 2026 tendrán el menor impacto en ellas, ya que son contribuyentes del IVA y operan con un alto volumen de ventas. Un aumento del 2 % en el IVA prácticamente no afectará a sus operaciones. La mayor amenaza para este tipo de negocios no son los cambios fiscales, sino la disminución del flujo de clientes. Las tiendas de descuento deben mantener un alto volumen de ventas; si este comienza a disminuir drásticamente, aumentar sus márgenes no evitará que operen con pérdidas. Una estrategia más adecuada para este tipo de negocios sería optimizar cuidadosamente los costes, incluyendo el cierre de tiendas no rentables y la reducción de personal.
El segundo principio de fijación de precios en el comercio minorista se basa en el valor añadido; por consiguiente, el nivel de servicio y la calidad de los productos en estas tiendas son superiores. Muchas empresas de este sector se adaptarán al nuevo sistema tributario en 2026, convirtiéndose en contribuyentes del IVA (anteriormente, podían operar bajo un sistema tributario simplificado).
En este punto, los propietarios se enfrentan a la pregunta de cómo y dónde cubrir los costos adicionales. La respuesta se puede encontrar analizando dos curvas de elasticidad precio de la demanda.

En el gráfico de la izquierda, observamos una demanda elástica, lo que significa que los ingresos aumentan a medida que disminuyen los precios de venta al público. En el gráfico de la derecha, observamos una demanda inelástica, lo que significa que los ingresos disminuyen a medida que disminuyen los precios de venta al público.
Cuando el modelo occidental de promociones y rebajas de fin de temporada comenzó a adoptarse ampliamente en Rusia hace unos 15 años, el gráfico de la izquierda funcionó bien. Pero en los últimos años, el gráfico de la derecha también ha funcionado cada vez mejor. Las reducciones de precio mediante descuentos no siempre se traducen en un aumento de los ingresos. La explicación es sencilla: cuando el precio de un producto se reduce debido a un descuento, el importe total de la compra también disminuye. Esto solo se puede compensar aumentando el número de ventas o la complejidad de la compra (el número de artículos por recibo). Y dado que todas las empresas ofrecen descuentos, no siempre ocurre que más clientes visiten la tienda durante una promoción o rebaja. Si el flujo de clientes no aumenta, es posible que los ingresos de la tienda sean incluso inferiores a los de antes de la promoción. Esto no significa que las promociones no funcionen o que sean innecesarias; simplemente, para implementarlas eficazmente, es necesario llevar a cabo una campaña de marketing previa, en paralelo con la rebaja, para informar a los compradores potenciales (en la jerga del marketing, "aumentar el alcance"). Y esto siempre conlleva costes de marketing adicionales, que la empresa no necesariamente tiene que asignar.
Un ejemplo típico proviene del comercio electrónico. En 2025, no todas las empresas que vendían zapatos y bolsos en marketplaces eran rentables. Los propios marketplaces regulaban los precios minoristas, obligando a los proveedores a participar en promociones y, en ocasiones, reduciendo los márgenes por debajo del 100% del costo. El aumento en el número de compras y la facturación solo generó mayores costos logísticos, comisiones para los marketplaces y una reducción en los márgenes de los vendedores. El resultado fue una enorme decepción entre los gerentes de tiendas minoristas en este canal de ventas y una tendencia a desarrollar sus propias tiendas en línea.
Ante la disminución del flujo de clientes en las tiendas, el aumento de los impuestos y los costos generales, la forma más efectiva para que una empresa minorista incremente sus márgenes es aumentando su margen de ganancia. El flujo de clientes está disminuyendo no solo en Rusia, sino también en Kazajistán, Letonia y Moldavia. Con esta disminución, aumentar los márgenes es la única manera de generar mayores ingresos y cubrir los costos de la empresa. Los costos adicionales deben trasladarse a los clientes en lugar de intentar ofrecer precios más bajos que la competencia.
¿Por qué el Banco Central de Rusia está reduciendo su tasa de interés de referencia tan lentamente (en diciembre de 2025, la reducción fue de tan solo un 0,5%)? Porque el regulador entiende que las empresas incorporarán el aumento del IVA en los precios minoristas, incrementando así sus márgenes comerciales. Ante este temor, el Banco Central está adoptando un enfoque conservador para descongelar los mecanismos de control de la inflación.
Para respaldar aún más el argumento de que aumentar los márgenes comerciales es apropiado en las condiciones actuales del mercado, compartiré un estudio de caso de la práctica empresarial. Al analizar el desempeño de una cadena minorista de calzado para la temporada primavera-verano 2025, observé un cambio interanual del 26 % en el precio promedio por artículo (comparando 2024 y 2025). Al mismo tiempo, los ingresos totales de la tienda aumentaron un 5 %. El aumento en el precio por artículo se debió principalmente a ofrecer a los clientes descuentos significativamente menores al final de la temporada que el año anterior, y a realizar promociones desde el inicio de la temporada de ventas. Me gustaría enfatizar la diferencia entre descuentos y promociones. Al final de la temporada de ventas, un descuento directo en un producto reduce significativamente el margen comercial y su precio. Una promoción al inicio de la temporada de ventas (por ejemplo, un descuento solo en el segundo artículo del recibo) no reduce significativamente el margen. En última instancia, se logró un equilibrio entre las emociones de temor y codicia, lo que permitió un aumento significativo en el precio por artículo.
¿Qué nos enseña este caso práctico? En 2025, los clientes compraban zapatos a precios un 26 % más altos que en 2024, pero los ingresos de la empresa no disminuyeron, sino que crecieron un 5 %. Por supuesto, la empresa no se limitó a reducir los descuentos. Se realizaron cambios en el sistema de gestión y en los incentivos para los vendedores en tienda, lo que, en conjunto, produjo este resultado.
Estos datos contradicen por completo la teoría económica convencional, que sostiene que los precios minoristas más altos conllevan una disminución de las ventas. En mi experiencia, esta no es la primera vez que un enfoque poco convencional de ventas ha dado resultados. Es fundamental considerar los cambios globales que se producen en las estructuras de costos de las empresas minoristas y responder a ellos con prontitud. Hoy en día, es imposible lograr resultados de ventas positivos utilizando las estrategias de ayer. Los gerentes deben cambiar su enfoque para comprender el análisis financiero y económico de sus negocios.
El aumento de los márgenes comerciales es inevitable. El monto exacto de dicho aumento debe determinarse caso por caso, teniendo en cuenta el sistema tributario de la empresa. Sin embargo, considerando la inflación en Rusia, un incremento mínimo del 5-7% es razonable.
Actualmente, la situación es especialmente difícil para las empresas que venden productos de marca a precios de venta recomendados (PVR). Los bajos márgenes de beneficio, las limitadas campañas de marketing y el aumento de los costes están afectando gravemente a sus propietarios. ¿Cómo pueden crecer y obtener beneficios en estas condiciones?
En esta situación, es necesario un diálogo constructivo con la mayoría de los vendedores y el proveedor de la marca. Se puede entablar un debate conjunto sobre el margen de beneficio, teniendo en cuenta el crecimiento de la base imponible, y justificar la postura a favor del aumento del precio de venta al público con datos concretos.
Asimismo, si el contrato de franquicia no contempla la venta de productos de otros proveedores, es necesario negociar la autorización para ampliar la gama de productos con productos nuevos y de mayor margen de beneficio.
Métodos efectivos que ayudarán a mejorar la efectividad de los vendedores.
Cómo abrir una tienda de zapatos y accesorios efectivos. Fórmula de éxito
Presupuesto pero atractivo. Cómo organizar una tienda de manera correcta y brillante con un presupuesto limitado
Cómo reducir el saldo de inventario en un 40%
Hacemos una venta. ¿Por qué la información de descuento debe mostrarse de forma destacada?
 El estilo del calzado y sus descubrimientos. Entrevista con Anton Bazylev, ganador del Premio del Concurso Internacional de Diseño de Calzado.
El concurso internacional de diseño de calzado Shoes Style, celebrado este año en Moscú, presentó numerosas e interesantes colecciones de zapatos y accesorios. Shoes Report publicó recientemente un artículo sobre los ganadores: Margarita Skvaznikova y Egor Lysov, estudiantes de tercer año de la Universidad Estatal Rusa Kosygin, quienes presentaron su colección de calzado "Retrospectiva" en Shoes Style.
 ICEBUG en Euro Shoes: Innovación sueca en tecnología de agarre.
ICEBUG es una empresa sueca con una sólida trayectoria en innovación y creatividad. Nuestro rápido crecimiento se debe a nuestra experiencia en agarre y tecnología. Desde sus inicios, ICEBUG ha creado calzado con un agarre superior y se esfuerza constantemente por mejorarlo aún más.
 KV+ presentará zapatillas versátiles tanto para la práctica deportiva como para el uso urbano en Euro Shoes.
La marca suiza KV+ no es muy conocida entre el público ruso, pero sí lo es en el mundo del esquí, ya que fue allí donde dio sus primeros pasos y se desarrolló activamente. La marca suiza se ha ganado la confianza del público deportivo profesional durante los últimos 35 años. Al mismo tiempo, el mercado ruso de equipamiento de esquí siempre ha sido una prioridad para los suizos.
 Rieker y Remonte son expositores habituales en Euro Shoes: conozca a sus marcas favoritas en la feria que se celebrará del 25 al 28 de agosto en el Central Trade Fair Center.
Riker y Remonte presentarán sus colecciones Primavera/Verano 2027 en la feria Euro Shoes (del 25 al 28 de agosto, Centro de Congresos WTC).
 ¡Nuevas marcas en Euro Shoes en agosto!
A finales de mes, del 25 al 28 de agosto, tendrá lugar en Moscú la feria internacional de calzado y accesorios Euro Shoes Premiere Collection, en el Centro de Congresos WTC, en el malecón de Krasnopresnenskaya. Nos complace presentarles a los nuevos expositores de Euro Shoes, quienes mostrarán sus colecciones de calzado, accesorios, productos para el cuidado del calzado y artículos de cuero.
 Del 27 al 29 de julio, se celebrará en Almaty, Kazajistán, la exposición Euro Shoes@CAF_Eliteline 2026.
Elite Line es una exposición internacional especializada en calzado, pieles, cuero y accesorios. La exposición presentará colecciones de fabricantes internacionales y nacionales de Rusia, Turquía, Alemania, Italia, Kazajistán y otros países.
 ¿Cómo aprender a gestionar eficazmente el flujo de clientes en la tienda?
El flujo de clientes en centros comerciales y tiendas a pie de calle está disminuyendo; la gente compra menos en tiendas físicas por diversas razones objetivas, entre ellas la comodidad de las compras en línea con todas sus ventajas. Sin embargo, las compras en tiendas físicas siguen prosperando. ¿Cómo podemos controlar el flujo de clientes, aprender a calcular e influir correctamente en la cantidad de personas que visitan las tiendas para garantizar la rentabilidad?
 "Cuando los clientes son pocos: cómo los dueños de tiendas de moda pueden sacar el máximo provecho de cada cliente"
En los últimos años, el comercio minorista físico de ropa, calzado y accesorios ha experimentado un descenso constante en el flujo de clientes. Según Retail.ru, a finales de 2025, el tráfico en las tiendas físicas de Rusia había disminuido entre un 8 % y un 15 %, con una caída aún mayor en la tasa de compra que en el mercado general. De acuerdo con las estadísticas de los centros comerciales, el descenso a finales del año pasado se situaba entre el 15 % y el 25 %. ¿Cómo pueden los vendedores interactuar eficazmente con los clientes en estas difíciles circunstancias? Exploraremos estrategias de servicio en condiciones de bajo tráfico con la experta de SR, Elena Vinogradova, especializada en compras y ventas en el sector de la moda. La experta comparte métodos probados con ejemplos prácticos de presentaciones. Elena está convencida de que, en un contexto de disminución del tráfico, un servicio de alta calidad se está convirtiendo en la principal ventaja competitiva para la industria del calzado.
 Cómo forjan los maestros. Entrevistas con los ganadores del concurso internacional de diseño de calzado Shoes Style.
En mayo de 2026, los finalistas del concurso internacional de diseño de calzado Shoes Style fueron premiados nuevamente en Moscú. Este concurso anual es organizado por la Universidad Estatal Rusa A.N. Kosygin, una universidad que forma a diseñadores y tecnólogos del calzado y que atrae a estudiantes de universidades de diseño de Rusia y la CEI.
 ¿Cómo vender más sin perder la confianza del cliente?
Hoy en día, los descuentos y las rebajas ya no se consideran una herramienta eficaz para alcanzar los objetivos de ventas. Además, las tiendas online y físicas ofrecen a los consumidores prácticamente el mismo precio por los zapatos, y estos suelen elegir no la opción más barata, sino la más fácil y rápida. Por ello, el servicio al cliente y las ventas sutiles se están convirtiendo en una ventaja competitiva clave para las zapaterías, afirma Maria Gerasimenko, experta de SR en gestión y desarrollo de negocios de moda.
 Euro Shoes, la feria líder del sector del calzado, se celebrará del 25 al 28 de agosto en el Centro de Congresos del WTC.
A finales de agosto, Moscú volverá a ser un referente para la industria del calzado: el Centro de Congresos WTC, en el malecón de Krasnopresnenskaya, acogerá la exposición internacional Euro Shoes Premiere Collection, un evento B2B especializado para profesionales del sector del calzado y la moda, la cita clave de la nueva temporada de compras y el desarrollo de los surtidos de moda. Más de 100 empresas y marcas participarán en la exposición, presentando sus colecciones primavera/verano 2027 de zapatos, bolsos y accesorios a los visitantes profesionales. En el marco de Euro Shoes, se celebrará una reunión de trabajo de la Unión Nacional de la Industria del Calzado de Rusia (NOBS), con la participación de empresas de calzado, asociaciones profesionales, plataformas de venta y expertos independientes.
 La cuota de mercado crecerá
La categoría de calzado en Ozon Fashion muestra un crecimiento constante
La cuota de mercado de las ventas online en el sector de la moda está creciendo, superando ya el 54% el año pasado. Cada vez más, los compradores compran ropa y zapatos online, y la mayor parte de estas compras se realizan en plataformas de compraventa. Ozon es uno de los líderes del mercado ruso de la moda, y su área de moda es la de mayor crecimiento. En una entrevista exclusiva con SR, Olga Moskvicheva, directora comercial de calzado de Ozon Fashion, hablamos sobre las tendencias del comercio online, las particularidades del mercado del calzado y recomendaciones para las marcas que planean vender zapatos a través de plataformas de compraventa.
 ¿Qué factores influyen en los precios y cómo trabajar con los precios minoristas del calzado?
El sector de la venta minorista de calzado es uno de los que más depende de la estacionalidad. A su vez, los precios en este sector dependen de multitud de factores, desde los costes de producción hasta las inclemencias del tiempo y las condiciones regionales.
Emina Ponyatova, experta de SR en surtido y gestión de productos, analiza los principios clave para fijar precios a los productos de calzado, así como los principales factores de presión y desafíos a los que se enfrentan los minoristas de calzado en 2025, y ofrece recomendaciones sobre cómo garantizar una venta minorista exitosa y rentable.
 Nueva Colección Tamaris Primavera-Verano 26: Comodidad y Elegancia en cada Modelo
La marca alemana de calzado y accesorios Tamaris presentará su nueva colección Primavera-Verano '26 en la feria Euro Shoes de Moscú, del 27 al 30 de agosto.
 Creando una conexión emocional a través de un escaparate
La respuesta emocional de los clientes es clave para el éxito de las ventas minoristas. Los escaparates no solo atraen la atención, sino que también evocan emociones: desde alegría y nostalgia hasta sentido de pertenencia y deseo de posesión. El uso de estímulos psicológicos en el diseño de escaparates ayuda a convertir al transeúnte en comprador. Viktor Malygin, experto en SR en visual merchandising y diseño minorista, habla sobre enfoques para el diseño de escaparates y temas y argumentos actuales para la presentación de productos en ellos.
 MARCO TOZZI presentó su colección Otoño-Invierno 2025/26 en Moscú.
Una armonía de comodidad y elegancia, tendencias de moda y elementos esenciales clásicos: la marca alemana de zapatos y bolsos MARCO TOZZI presenta su nueva colección Otoño-Invierno 2025/26.
 ¡Euro Shoes empieza el 27 de agosto!
¡La semana que viene comienza la principal exposición internacional de calzado y accesorios en Moscú, con la colección de estreno de Euro Shoes!
 Euro Shoes: El estreno de otoño que marcó tendencia y planteó preguntas agudas para la industria
Del 27 al 30 de agosto, Moscú se convirtió una vez más en la capital del calzado: la exposición internacional de la colección de estreno de Euro Shoes se celebró en el centro de congresos de la Feria Central de Muestras, en el paseo Krasnopresnenskaya. Durante cuatro días, la exposición reunió a las principales marcas mundiales, compradores y expertos del sector, convirtiéndose en un espacio donde se crean tendencias de moda y se forjan alianzas comerciales.
 Tres colores de moda para accesorios y zapatos para la temporada otoño-invierno 2025/26
Cada temporada, la agencia de tendencias Future Snoops (anteriormente Fashion Snoops) identifica colores clave para diferentes grupos de productos. Para zapatos, bolsos y accesorios, el pronóstico considera las características específicas de las categorías y se basa en pronósticos generales de color para la temporada. Los tres colores descritos en el artículo a continuación influirán en el mercado de accesorios en la temporada otoño/invierno 25/26, ayudándote a promocionar nuevos artículos de tendencia y a actualizar estilos clásicos. Estos tonos tienen nombres hermosos y atractivos: "Ice Star", "Honey Glaze" y "Cherry Jam".
 Euro Shoes — Del 4 al 7 de marzo de 2026 en el Centro de Congresos del WTC
Del 4 al 7 de marzo, las principales marcas de Europa, Asia y la CEI se reunirán en el Centro de Congresos WTC en Moscú para presentar sus colecciones Otoño/Invierno 2026, capturar las tendencias actuales y marcar la dirección de la industria de la moda.
 Perfilación de clientes en una zapatería. ¿Qué es esta técnica y cómo se puede aplicar en las ventas?
El perfilado es un método científico de "lectura de personas", que permite crear un perfil psicológico y predecir sus acciones o comportamiento en determinadas situaciones, o incluso descubrir si mienten. El perfilado se utiliza en ventas porque el vendedor necesita comprender el estado emocional de una persona y sus motivaciones subyacentes para comprar. SR, experto y profesional en crecimiento de ventas en moda, analiza este método y su aplicación práctica en el comercio minorista de calzado.
 Programa educativo de calzado: de qué están hechas las suelas de calzado
“¿Cuál es la diferencia entre TEP y EVA? ¿Qué me promete Tunit? ¿Es el pegamento de PVC? ¿De qué está hecha la suela de estos zapatos? - El comprador moderno quiere saberlo todo. Para no enfrentar su rostro en la tierra y poder explicar si tal suela es adecuada para él en suelas, estudie cuidadosamente este artículo. En él, el ingeniero de procesos Igor Okorokov cuenta de qué materiales están hechas las suelas de los zapatos y qué los hace tan buenos.
 Cómo establecer precios que ganarán
Algunos empresarios aún confunden el concepto de margen con el concepto de margen y fijan precios para sus productos, guiados únicamente por el ejemplo de los competidores. No es de extrañar que quiebren El analista de la Academia de Tecnologías Minoristas Maxim Gorshkov ofrece varios consejos y fórmulas con los que puede establecer no solo precios ruinosos, sino también rentables.
 Venta de calzado y accesorios: técnicas efectivas para la retórica empresarial.
¿Qué módulos de discurso son efectivos para comunicarse con los clientes potenciales y actuales de los salones de zapatos, y cuáles no, Anna Bocharova, una consultora de negocios, sabe?
 Formamos el salario de los vendedores: asesoramiento de expertos.
"¿Y cómo cobran a sus consultores las ventas personales o totales?" - Esta es una de las preguntas más populares, lo que causa muchos desacuerdos y chismes en los foros en línea de los propietarios de negocios minoristas. De hecho, ¿cómo formar adecuadamente las ganancias de los vendedores? Pero, ¿qué pasa con las bonificaciones, dónde obtener el plan de ventas, si permitir que los empleados compren productos en la tienda con un descuento? En busca de la verdad, el Informe de Zapatos recurrió a una docena de minoristas de calzado, pero ninguna empresa quería revelar su sistema de motivación: el proceso de su desarrollo era demasiado complicado e individual. Luego interrogamos a cuatro consultores comerciales y finalmente nos convencimos de que el tema de la motivación de los vendedores es muy complicado, porque incluso nuestros expertos no podían llegar a una opinión común.
 Toda la verdad es sobre el comprador. ¿Quién es él y cómo convertirse en uno?
Bayer ya no es una profesión nueva, sino una profesión popular y buscada. Está de moda ser un comprador. Los compradores están en los orígenes de la aparición y el desarrollo de tendencias. Si el diseñador ofrece su visión de la moda en la temporada, entonces el comprador selecciona las ideas comerciales más interesantes. Es de los compradores que depende la política de ventas de las tiendas y de lo que, al final, el comprador se pondrá. Esta profesión está rodeada por una flor mágica, a menudo asociada con una falta de comprensión de lo que realmente es el comprador.
 Problemas de venta de tecnología
No hay nada peor que encontrarse con el comprador con las palabras "Hola, ¿puedo ayudarlo con algo?", Porque el vendedor trabaja en la tienda solo para ayudarlo. Al criticar este patrón de comunicación bien establecido con el comprador, Andrei Chirkarev, entrenador de negocios para ventas efectivas y fundador del proyecto Nueva Economía, comparte la tecnología de los verdaderos problemas de venta con los lectores de Shoes Report.
 Pelaje, y no solo: tipos de forro
En la producción de calzado de invierno, se utilizan diversos materiales que están diseñados para retener el calor y cumplir con los requisitos de los consumidores: piel de oveja natural, piel artificial, piel artificial de lana natural y otros. Todos los tipos de forro de piel tienen sus propias ventajas y desventajas. Consideremos las propiedades de cada uno de ellos.
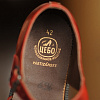 Los mejores modelos de zapatos checos del pasado.
En la época soviética, para los zapatos de Checoslovaquia vendidos bajo la marca Cebo, los clientes hicieron cola durante cuatro horas y no se arrepintieron, porque los zapatos checos se consideraban de alta calidad, cómodos y modernos. El diseñador de calzado Juraj Shushka compartió un archivo fotográfico de su colección con la revista Shoes Report, que contiene los modelos Cebo más interesantes de la década de 1940 a la de 1980.
 Aritmética minorista
Antes de comenzar a resolver problemas específicos, debe averiguar con qué precisión todos los líderes de su empresa comprenden la terminología básica del comercio minorista.
 Cómo despedir a un empleado sin lágrimas, escándalo y corte
Tarde o temprano, cualquier gerente se enfrenta a la necesidad de separarse de un empleado. Correctamente y a tiempo, el procedimiento de despido ahorrará dinero a la empresa y al propio jefe: nervios y tiempo. Pero, ¿por qué a veces, sabiendo que una ruptura de relaciones es inevitable, posponemos la decisión durante meses?